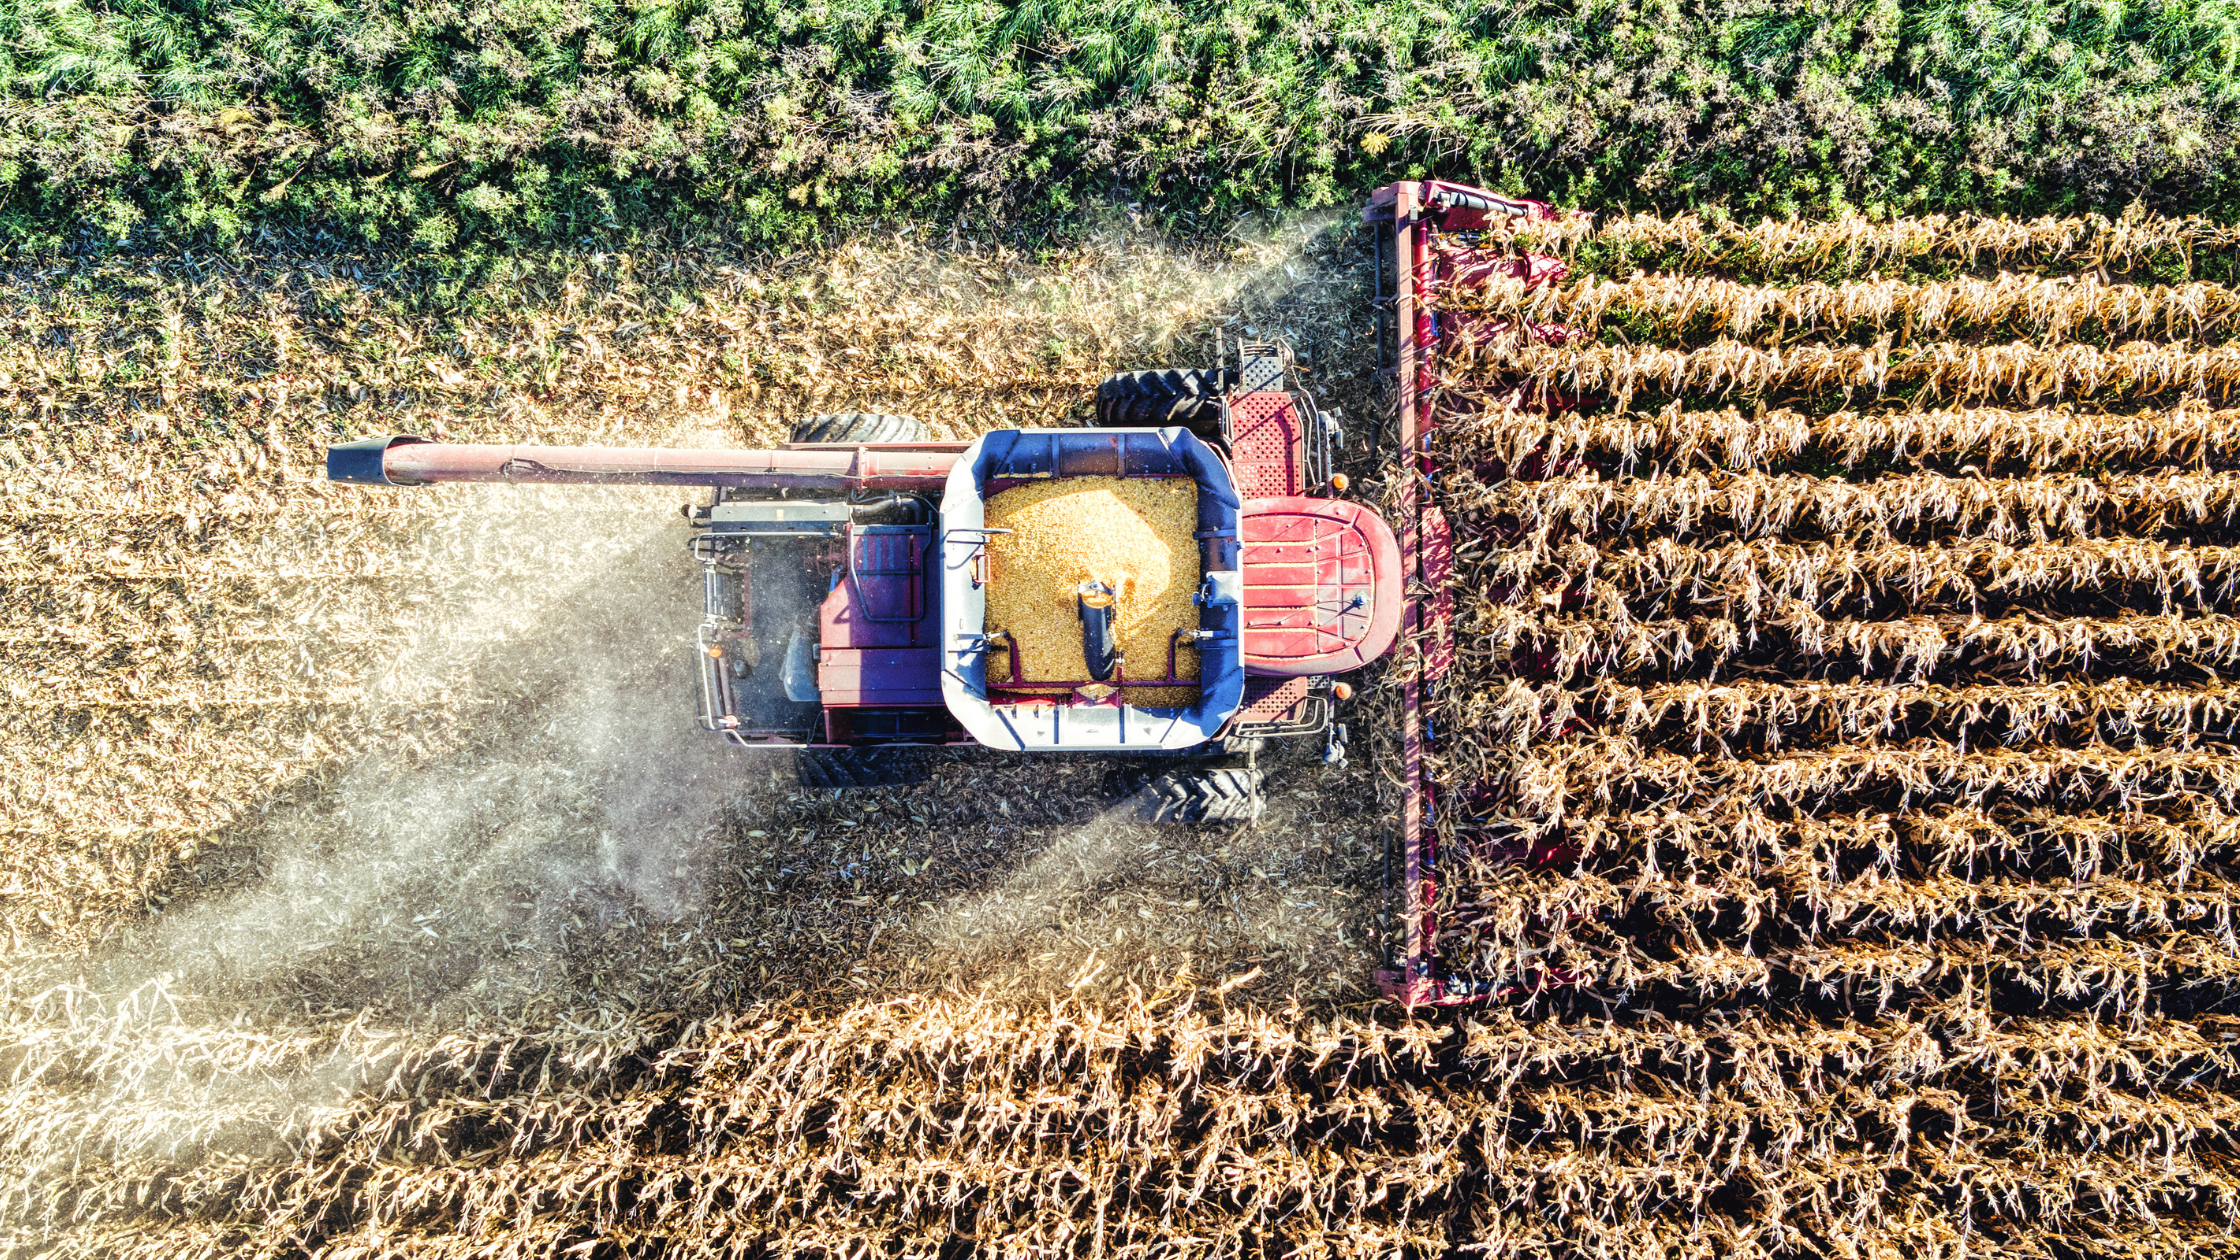
El sector agroalimentario español llega a 2026 con una recuperación consolidada, pero también con importantes desafíos por delante. La subida de los costes de producción, el cambio climático, las dificultades para competir en los mercados internacionales y la falta de relevo generacional están transformando la actividad agrícola y ganadera.
España sigue siendo una de las grandes potencias agroalimentarias de Europa. Su capacidad productiva, su industria de transformación y su presencia internacional son algunas de sus principales fortalezas. Sin embargo, producir más ya no es suficiente para garantizar la rentabilidad de las explotaciones.
El futuro del sector dependerá, en buena medida, de su capacidad para gestionar mejor los recursos, incorporar tecnología, mejorar su competitividad y generar más valor con cada producción.
¿Cuál es la situación del sector agroalimentario español en 2026?
El sector agroalimentario español atraviesa una etapa de crecimiento después de varios años marcados por la sequía, el encarecimiento de la energía y las dificultades de abastecimiento.
La recuperación comenzó a hacerse visible en 2024 y continuó durante 2025. En 2026, la actividad mantiene una evolución positiva, aunque con tasas de crecimiento más moderadas.
Según CaixaBank Research, el valor añadido bruto (VAB) agrario creció un 5,6% interanual durante el primer semestre de 2026, frente al 2,6% registrado por el conjunto de la economía española.
También se observan señales de mejora en el empleo. Entre enero y agosto, las afiliaciones a la Seguridad Social en el sector primario aumentaron un 1,6% respecto al mismo periodo del año anterior.
Estos datos muestran una recuperación de la actividad, aunque no todas las producciones evolucionan de la misma manera.
El olivar y el viñedo presentan perspectivas productivas favorables en 2026, mientras que determinados cereales de invierno, leguminosas y el almendro registran resultados menos positivos.
Esta diferencia entre cultivos es importante para entender la realidad del campo español. Una buena evolución económica del sector no significa necesariamente que todas las explotaciones estén mejorando sus resultados.
La recuperación de la renta agraria
Otro indicador que permite valorar la situación económica del campo es la renta agraria, que refleja la remuneración generada por la actividad agrícola y ganadera.
Según los datos recogidos, la renta agraria aumentó un 8,9% en términos nominales en 2025, impulsada por una recuperación de la producción superior al incremento de los consumos intermedios.
La mejora resulta positiva, pero conviene distinguir entre crecimiento de la producción y rentabilidad real.
Una explotación puede aumentar su cosecha y, al mismo tiempo, obtener un margen reducido si los costes de producción, transporte o comercialización siguen siendo elevados.
Por eso, uno de los principales retos del sector agroalimentario español en 2026 es convertir la recuperación productiva en una mejora económica sostenible para agricultores y ganaderos.
¿Por qué siguen siendo elevados los costes de producción agrícola en España?
Los costes de producción continúan siendo una de las mayores preocupaciones para el campo español.
Aunque las condiciones actuales son distintas a las vividas en 2022, cuando la invasión de Ucrania provocó un fuerte encarecimiento de la energía y los fertilizantes, muchas explotaciones siguen trabajando con una estructura de gastos considerablemente superior a la de años anteriores.
De acuerdo con el análisis, los precios pagados por los agricultores se sitúan alrededor de un 30% por encima de los niveles anteriores a la pandemia.
A esta situación se suman nuevas tensiones geopolíticas que han vuelto a presionar el precio de determinados insumos durante 2026.
El impacto no es igual para todas las explotaciones. Los cultivos que requieren más fertilizantes, energía, maquinaria o sistemas de riego intensivos están más expuestos a estas variaciones.
Además, los agricultores no siempre pueden trasladar el incremento de sus costes al precio final de venta.
Esto explica por qué la rentabilidad se ha convertido en una cuestión central para el sector. No basta con obtener una buena cosecha: también es necesario controlar los gastos y mejorar las condiciones de comercialización.
En este contexto, la eficiencia energética, la optimización del uso de fertilizantes y la gestión del agua adquieren una importancia creciente.
¿Cómo evolucionan las exportaciones agroalimentarias españolas en 2026?
España mantiene una posición destacada en el comercio agroalimentario internacional. Es una de las principales potencias exportadoras de la Unión Europea y cuenta con una oferta reconocida en numerosos mercados.
Las frutas, las hortalizas, los productos cárnicos y el aceite de oliva figuran entre sus principales productos exportados. Sin embargo, las exportaciones agroalimentarias españolas han perdido dinamismo durante 2026.
Durante el primer semestre las exportaciones retrocedieron un 1,4% interanual, mientras que las importaciones aumentaron un 2,3%. Como consecuencia, el superávit comercial agroalimentario se redujo un 11%, aunque se mantuvo por encima de los 10.000 millones de euros.
¿Qué productos y mercados están funcionando mejor?
La evolución de las exportaciones presenta diferencias importantes según el producto y el destino.
Las frutas y hortalizas mantienen un comportamiento favorable, apoyadas en la demanda de los mercados europeos. Alemania y otros países del centro y norte de Europa continúan siendo destinos relevantes para la producción española.
Por el contrario, las exportaciones cárnicas muestran mayores dificultades.
En el caso del porcino, la recuperación de la producción china ha reducido parte de la demanda exterior que anteriormente absorbía ese mercado. A ello se añaden las restricciones comerciales vinculadas a los episodios sanitarios relacionados con la peste porcina africana.
Estados Unidos también representa un mercado sometido a mayor incertidumbre debido al escenario arancelario.
Estos cambios ponen de manifiesto la importancia de diversificar los destinos comerciales.
Para las empresas agroalimentarias, depender de un número reducido de mercados puede convertirse en un riesgo cuando cambian las condiciones comerciales, sanitarias o geopolíticas. La diversificación, el desarrollo de productos diferenciados y la capacidad para adaptarse a nuevas exigencias de los compradores serán factores importantes para mantener la competitividad internacional.
¿Cómo está afectando el cambio climático a la agricultura española?
El cambio climático se ha convertido en uno de los principales factores de riesgo para la agricultura española.
Durante años, la preocupación se ha centrado en la escasez de agua y los periodos prolongados de sequía. Aunque la situación hídrica ha mejorado respecto a los momentos más críticos de 2022, las explotaciones siguen expuestas a fenómenos meteorológicos cada vez más difíciles de gestionar.
Las tormentas intensas, las granizadas, las olas de calor y las lluvias torrenciales pueden provocar pérdidas de producción, daños en infraestructuras y alteraciones en los calendarios agrícolas.
Según los datos, durante la primera mitad de 2026 los fenómenos meteorológicos adversos afectaron a aproximadamente 1,2 millones de hectáreas y generaron cerca de 375 millones de euros en indemnizaciones de Agroseguro.
Estas cifras reflejan una realidad que va más allá de los daños puntuales de una campaña.
La incertidumbre climática influye directamente en las decisiones de inversión, en la elección de cultivos y en la rentabilidad prevista de una explotación.
¿Qué medidas pueden ayudar a adaptar las explotaciones agrícolas?
La adaptación climática requiere combinar distintas soluciones según el cultivo, la localización y las características de cada finca.
Entre las medidas que pueden contribuir a reducir la vulnerabilidad de las explotaciones destacan:
- Mejorar la eficiencia del riego, utilizando sistemas de control y seguimiento de las necesidades hídricas.
- Seleccionar variedades adaptadas a las condiciones climáticas de cada territorio.
- Proteger y conservar el suelo, favoreciendo su capacidad para retener agua y reducir la erosión.
- Incorporar herramientas de monitorización, que permitan anticipar situaciones de estrés hídrico o riesgos para los cultivos.
- Revisar la cobertura de los seguros agrarios, teniendo en cuenta los riesgos reales de cada explotación.
No existe una solución única para todo el campo español. Las necesidades de una explotación de secano en Castilla-La Mancha son diferentes de las de una finca de regadío en Murcia o una explotación vitivinícola en La Rioja.
La adaptación debe partir de un conocimiento preciso del territorio y de las condiciones productivas.
¿Qué desafíos afronta el sector del vino en España en 2026?
El sector vitivinícola es uno de los mejores ejemplos de cómo están cambiando las condiciones de producción y consumo agroalimentario.
España cuenta con la mayor superficie de viñedo del mundo y ocupa una posición destacada entre los países productores y exportadores de vino.
Sin embargo, el sector afronta dos transformaciones simultáneas: el cambio climático y la evolución de los hábitos de consumo. El aumento de las temperaturas modifica los ciclos de maduración de la uva y puede alterar su composición, afectando al equilibrio entre azúcares, acidez y aromas.
Esto tiene consecuencias tanto para los rendimientos de las cosechas como para las características finales del vino.
Una de las vías de adaptación consiste en recuperar y potenciar variedades de uva que presentan una mejor respuesta a determinadas condiciones de calor y estrés hídrico. Entre ellas se encuentran variedades mediterráneas como la garnacha, la monastrell, la cariñena y la bobal.
También se están desarrollando variedades resistentes a determinadas enfermedades fúngicas, conocidas como PIWI, que permiten reducir la necesidad de algunos tratamientos fitosanitarios.
Un consumidor que también está cambiando
La transformación del vino no se limita al viñedo.
Los hábitos de consumo evolucionan, con una menor frecuencia de consumo en determinados segmentos de población y un mayor interés por productos diferenciados.
Los vinos blancos y rosados están ganando protagonismo, mientras que la calidad, el origen y la experiencia asociada al producto adquieren mayor peso en las decisiones de compra. Para las bodegas y los productores, esta evolución exige revisar sus estrategias comerciales y adaptar la oferta a nuevas preferencias.
El reto consiste en mantener la identidad de las producciones tradicionales mientras se responde a las nuevas condiciones del mercado.
¿Por qué el tamaño de las explotaciones agrarias influye en su competitividad?
Una de las características estructurales del campo español es la presencia de numerosas explotaciones de pequeño tamaño.
Esta fragmentación puede dificultar el acceso a determinadas inversiones, reducir la capacidad negociadora frente a proveedores y compradores y limitar las posibilidades de comercialización.
Una explotación pequeña no tiene por qué ser menos rentable. Su viabilidad depende de factores como el tipo de cultivo, el grado de especialización, la productividad, los costes y el acceso al mercado.
Sin embargo, determinadas inversiones resultan más difíciles de asumir cuando deben financiarse individualmente. Por ejemplo, la adquisición de maquinaria avanzada, la implantación de tecnología de precisión o el desarrollo de canales comerciales propios pueden requerir recursos que no siempre están al alcance de todos los productores.
El papel de las cooperativas agroalimentarias
El cooperativismo ofrece una vía para superar parte de estas limitaciones sin que cada explotación tenga que aumentar necesariamente su superficie.
A través de las cooperativas, los productores pueden compartir servicios, organizar compras conjuntas, acceder a infraestructuras de transformación y mejorar su capacidad de comercialización.
También existen otras fórmulas de colaboración, como las alianzas comerciales, las cooperativas de segundo grado o las plataformas compartidas de distribución.
Estas estructuras permiten ganar capacidad operativa y comercial manteniendo la actividad de las explotaciones en sus territorios. El objetivo no debe ser únicamente aumentar el tamaño de las organizaciones, sino mejorar su eficiencia y su capacidad para generar valor.
¿Qué papel tendrán la digitalización y la inteligencia artificial en el campo español?
La modernización del sector agroalimentario no depende exclusivamente de comprar maquinaria o ampliar instalaciones.
La tecnología digital está abriendo nuevas posibilidades para conocer mejor las explotaciones, gestionar los recursos y tomar decisiones basadas en información.
La agricultura de precisión, los sensores, la monitorización de cultivos y las herramientas de análisis de datos permiten mejorar el seguimiento de las condiciones productivas.
La inteligencia artificial también puede contribuir a interpretar grandes cantidades de información y facilitar determinadas tareas de planificación y gestión.
Por ejemplo, estas tecnologías pueden utilizarse para analizar imágenes de cultivos, detectar anomalías, estudiar patrones de consumo de agua o apoyar la planificación de labores agrícolas.
Su utilidad dependerá de la calidad de los datos disponibles, de la adecuación de las herramientas a cada explotación y de la capacidad para incorporarlas al trabajo diario.
Invertir en conocimiento, datos e innovación
El Informe Sectorial Agroalimentario 2026 de CaixaBank Research señala una cuestión relevante: la industria alimentaria española realiza inversiones importantes en activos físicos, pero presenta margen de mejora en activos intangibles.
Esto incluye investigación y desarrollo, tecnología, análisis de datos, trazabilidad y construcción de marca.
La diferencia es importante.
Invertir en una nueva instalación puede aumentar la capacidad productiva de una empresa. Incorporar herramientas de análisis y gestión puede ayudar, además, a utilizar mejor esa capacidad. La digitalización debe entenderse como una herramienta para mejorar la productividad y la toma de decisiones, no como un objetivo por sí misma.
¿Por qué el relevo generacional es uno de los grandes retos del campo español?
La falta de relevo generacional sigue siendo una preocupación estructural para la agricultura y la ganadería españolas.
Una parte importante de las explotaciones está dirigida por personas de edad avanzada, mientras que la incorporación de jóvenes encuentra obstáculos económicos y administrativos.
El acceso a la tierra, la inversión inicial, la financiación y la incertidumbre sobre la rentabilidad dificultan la entrada de nuevos profesionales.
Este problema tiene consecuencias que van más allá de la continuidad de las explotaciones familiares.
Cuando una actividad agraria desaparece, también puede reducirse la actividad económica asociada a servicios, suministros, transporte y empleo en el territorio. Facilitar el acceso a explotaciones viables, mejorar la información disponible sobre el mercado de fincas rústicas y favorecer la transmisión de activos agrarios son cuestiones relevantes para el futuro del sector.
El relevo generacional también representa una oportunidad para introducir nuevos modelos de gestión, tecnología y formas de comercialización.
¿Cuáles son los principales retos del sector agroalimentario español para los próximos años?
Los datos de 2026 muestran que el sector agroalimentario español dispone de una base productiva sólida, pero tendrá que afrontar cambios importantes para mantener su competitividad.
Los principales desafíos pueden agruparse en cinco ámbitos:
1. Mantener la rentabilidad de las explotaciones. Controlar los costes y mejorar el valor obtenido por la producción será fundamental en un mercado con márgenes sometidos a presión.
2. Adaptarse a las nuevas condiciones climáticas. La gestión del agua, la protección de los cultivos y la prevención de riesgos tendrán cada vez más peso en la planificación agraria.
3. Reforzar la competitividad internacional. Diversificar mercados, mejorar la comercialización y diferenciar los productos ayudará a reducir la exposición a las tensiones comerciales.
4. Avanzar en innovación y cooperación. Compartir recursos e incorporar tecnología permitirá mejorar la productividad sin depender exclusivamente del crecimiento de la superficie explotada.
5. Facilitar la continuidad de la actividad agraria. El relevo generacional y el acceso a la tierra serán determinantes para mantener un tejido productivo activo en el medio rural.
Estos retos están relacionados entre sí. Una explotación que gestiona mejor sus recursos puede reducir costes, mejorar su capacidad de adaptación y reforzar su posición comercial.
Por eso, el futuro del sector dependerá tanto de las condiciones externas como de las decisiones que adopten productores, empresas e instituciones.
¿Qué perspectivas tiene el sector agroalimentario español más allá de 2026?
El sector agroalimentario español afronta los próximos años con oportunidades, pero también con una necesidad creciente de adaptación.
La recuperación de la actividad demuestra su capacidad para superar periodos difíciles. Sin embargo, la presión sobre los costes, la incertidumbre climática y los cambios en los mercados obligan a revisar algunas de las estrategias tradicionales.
La competitividad ya no puede medirse únicamente por el volumen de producción.
La eficiencia, la diferenciación comercial, el acceso a la tecnología y la capacidad para anticipar riesgos tendrán un papel cada vez más importante.
También será necesario prestar atención al propio territorio: la disponibilidad de agua, la calidad del suelo, la ubicación y las características de las explotaciones condicionan sus posibilidades de desarrollo.
En este escenario, disponer de información fiable sobre las fincas rústicas y sus características productivas puede facilitar decisiones mejor fundamentadas.
FINCALISTA: información y herramientas para el mercado de fincas rústicas
La transformación del sector agroalimentario también afecta al mercado de la tierra.
Agricultores, propietarios, empresas e inversores necesitan conocer mejor las características de las explotaciones y las oportunidades que ofrece el territorio.
En FINCALISTA, trabajamos para facilitar el encuentro entre la oferta y la demanda de fincas rústicas, proporcionando un espacio especializado para su publicación y búsqueda.
Además, contamos con herramientas como valoración o tasación orientadas a aportar información útil para analizar activos rústicos.
Fuente principal: Informe Sectorial Agroalimentario 2026, Cultivar el futuro: inversión, integración y valor, de CaixaBank Research. Análisis elaborado a partir de sus indicadores económicos y sectoriales, con redacción y enfoque editorial propios de FINCALISTA.

